
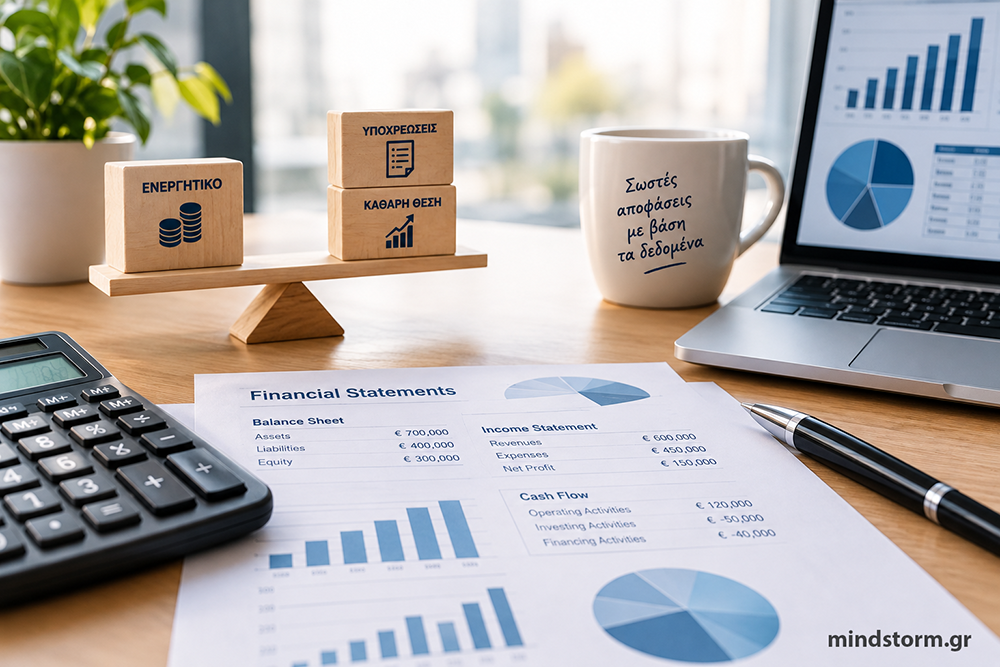
Χρηματοοικονομική Λογιστική: Πώς καταλαβαίνουμε αν μια επιχείρηση είναι οικονομικά υγιής;
Μια επιχείρηση μπορεί να έχει σημαντικές πωλήσεις, πολλούς πελάτες και καλή φήμη. Αρκούν όμως αυτά για να τη χαρακτηρίσουμε οικονομικά υγιή; Η απάντηση βρίσκεται πίσω από τους αριθμούς.
Η εικόνα μιας επιχείρησης δεν λέει πάντα όλη την αλήθεια
Φανταστείτε δύο επιχειρήσεις που δραστηριοποιούνται στον ίδιο κλάδο.
Η πρώτη έχει ένα εντυπωσιακό κατάστημα, πολλούς εργαζομένους και ετήσιες πωλήσεις 800.000 ευρώ. Η δεύτερη είναι μικρότερη, με λιγότερους πελάτες και πωλήσεις 300.000 ευρώ.
Ποια από τις δύο θεωρείτε πιο επιτυχημένη;
Η αυθόρμητη απάντηση ίσως είναι η πρώτη. Ωστόσο, πριν καταλήξουμε σε αυτό το συμπέρασμα, θα πρέπει να γνωρίζουμε περισσότερα.
Πόσα ξοδεύει κάθε επιχείρηση; Πόσα χρωστά; Τι περιουσία διαθέτει; Πόσα χρήματα έχει διαθέσιμα για τις καθημερινές της υποχρεώσεις;
Αυτές είναι ερωτήσεις που μας οδηγούν στην ουσία της Χρηματοοικονομικής Λογιστικής.
Στο προηγούμενο άρθρο είδαμε ότι οι μεγάλες πωλήσεις δεν σημαίνουν απαραίτητα μεγάλα κέρδη. Τώρα θα εξετάσουμε κάτι εξίσου σημαντικό: πώς μπορούμε να κατανοήσουμε την οικονομική κατάσταση μιας επιχείρησης.
Τρεις βασικές πληροφορίες που πρέπει να γνωρίζουμε
Για να αξιολογήσουμε την οικονομική εικόνα μιας επιχείρησης, μπορούμε να ξεκινήσουμε με τρεις απλές ερωτήσεις.
1. Τι έχει η επιχείρηση;
Κάθε επιχείρηση διαθέτει περιουσιακά στοιχεία.
Αυτά μπορεί να περιλαμβάνουν χρήματα στο ταμείο και στην τράπεζα, εμπορεύματα, μηχανήματα, εξοπλισμό, ακίνητα και απαιτήσεις από πελάτες.
Στη Λογιστική, τα περιουσιακά αυτά στοιχεία αποτελούν το Ενεργητικό.
Για παράδειγμα, ένα κατάστημα μπορεί να διαθέτει εμπορεύματα αξίας 40.000 ευρώ, εξοπλισμό 20.000 ευρώ και τραπεζικές καταθέσεις 10.000 ευρώ.
Το συνολικό ενεργητικό του ανέρχεται σε 70.000 ευρώ.
Είναι όμως όλα αυτά πραγματικά δικά του, χωρίς καμία οικονομική υποχρέωση;
2. Τι χρωστά η επιχείρηση;
Η δεύτερη σημαντική πληροφορία αφορά τις υποχρεώσεις της.
Μια επιχείρηση μπορεί να οφείλει χρήματα σε προμηθευτές, τράπεζες, εργαζομένους ή στο Δημόσιο.
Ας υποθέσουμε ότι το προηγούμενο κατάστημα έχει τραπεζικό δάνειο 25.000 ευρώ και οφειλές προς προμηθευτές 15.000 ευρώ.
Οι συνολικές υποχρεώσεις του είναι 40.000 ευρώ.
Επομένως, ενώ διαθέτει περιουσιακά στοιχεία 70.000 ευρώ, έχει και σημαντικές υποχρεώσεις που πρέπει να εξυπηρετήσει.
3. Τι απομένει στους ιδιοκτήτες;
Εδώ εμφανίζεται μία ακόμη βασική λογιστική έννοια: η Καθαρή Θέση ή τα Ίδια Κεφάλαια.
Με απλά λόγια, είναι η διαφορά ανάμεσα στα περιουσιακά στοιχεία και τις υποχρεώσεις της επιχείρησης.
Στο παράδειγμά μας:
- Ενεργητικό: 70.000 ευρώ
- Υποχρεώσεις: 40.000 ευρώ
- Καθαρή Θέση: 30.000 ευρώ
Αυτή η σχέση αποτελεί τη θεμελιώδη λογιστική εξίσωση:
Ενεργητικό = Υποχρεώσεις + Καθαρή Θέση
Είναι μία από τις σημαντικότερες αρχές της Λογιστικής, καθώς μας βοηθά να κατανοήσουμε από πού προέρχεται η χρηματοδότηση των περιουσιακών στοιχείων μιας επιχείρησης.
Ο Ισολογισμός: Μια φωτογραφία της οικονομικής κατάστασης
Οι παραπάνω πληροφορίες συγκεντρώνονται σε μια βασική χρηματοοικονομική κατάσταση, που ονομάζεται Ισολογισμός ή Κατάσταση Χρηματοοικονομικής Θέσης.
Μπορούμε να τον φανταστούμε σαν μια φωτογραφία της επιχείρησης σε μια συγκεκριμένη ημερομηνία.
Όπως μια φωτογραφία αποτυπώνει την εικόνα ενός ανθρώπου σε μια δεδομένη στιγμή, έτσι και ο Ισολογισμός παρουσιάζει τι διαθέτει και τι οφείλει μια επιχείρηση εκείνη τη στιγμή.
Δεν μας δείχνει όμως από μόνος του ολόκληρη την οικονομική της πορεία.
Για να καταλάβουμε αν η επιχείρηση δημιουργεί κέρδη ή ζημιές, εξετάζουμε και την Κατάσταση Αποτελεσμάτων, η οποία παρουσιάζει τα έσοδα και τα έξοδα μιας συγκεκριμένης περιόδου.
Και για να μάθουμε πώς εισπράττονται και χρησιμοποιούνται τα χρήματα, εξετάζουμε τις Ταμειακές Ροές.
Οι καταστάσεις αυτές λειτουργούν συμπληρωματικά, προσφέροντας μια πληρέστερη οικονομική εικόνα.
Μια πλούσια επιχείρηση μπορεί να μην έχει χρήματα;
Ας επιστρέψουμε στο κατάστημα του παραδείγματός μας.
Διαθέτει περιουσιακά στοιχεία αξίας 70.000 ευρώ. Ωστόσο, μόνο 10.000 ευρώ βρίσκονται στην τράπεζα.
Αν πρέπει να εξοφλήσει άμεσα υποχρεώσεις 18.000 ευρώ, μπορεί να αντιμετωπίσει πρόβλημα.
Τα εμπορεύματα και τα μηχανήματα έχουν αξία, αλλά δεν μετατρέπονται απαραίτητα αμέσως σε μετρητά.
Εδώ εμφανίζεται η έννοια της ρευστότητας, δηλαδή της δυνατότητας μιας επιχείρησης να καλύπτει έγκαιρα τις οικονομικές της υποχρεώσεις.
Αυτό εξηγεί γιατί μια επιχείρηση μπορεί να διαθέτει σημαντική περιουσία και παρ’ όλα αυτά να δυσκολεύεται να πληρώσει τους λογαριασμούς της.
Συμπέρασμα: Οι αριθμοί αποκτούν αξία όταν ξέρουμε να τους διαβάζουμε
Η Χρηματοοικονομική Λογιστική δεν περιορίζεται στην καταγραφή των συναλλαγών.
Μας προσφέρει πληροφορίες που βοηθούν να κατανοήσουμε την οικονομική θέση, την κερδοφορία και τη ρευστότητα μιας επιχείρησης.
Βέβαια, καμία μεμονωμένη πληροφορία δεν αρκεί για να χαρακτηρίσουμε μια επιχείρηση επιτυχημένη ή οικονομικά υγιή. Χρειάζεται να εξετάζουμε τα στοιχεία συνολικά, να τα συγκρίνουμε με προηγούμενες περιόδους και να λαμβάνουμε υπόψη τον κλάδο στον οποίο δραστηριοποιείται.
Γιατί η πραγματική αξία της Λογιστικής δεν βρίσκεται μόνο στους αριθμούς που καταγράφει, αλλά κυρίως στις αποφάσεις που μας βοηθά να πάρουμε.
Τροφή για σκέψη
Θα προτιμούσατε να είστε ιδιοκτήτες μιας επιχείρησης με περιουσιακά στοιχεία 1.000.000 ευρώ και υποχρεώσεις 900.000 ευρώ ή μιας επιχείρησης με περιουσιακά στοιχεία 400.000 ευρώ και υποχρεώσεις 100.000 ευρώ;
Η πρώτη είναι μεγαλύτερη σε περιουσιακά στοιχεία. Η δεύτερη όμως έχει υψηλότερη καθαρή θέση και μικρότερες υποχρεώσεις.
Ποια είναι τελικά η καλύτερη επιλογή;
Ίσως, πριν αποφασίσετε, χρειάζεστε περισσότερες πληροφορίες.
Και αυτή ακριβώς είναι η αξία της Χρηματοοικονομικής Λογιστικής: να μας βοηθά να θέτουμε τις σωστές ερωτήσεις πριν πάρουμε σημαντικές οικονομικές αποφάσεις.
Tryfon Papadopoulos | mindstorm.gr
Κατηγορία: Χρηματοοικονομικά

Comments are closed.