
Πώς να Καταλάβετε αν η Επιχείρησή σας Είναι Πραγματικά Κερδοφόρα: 7 Δείκτες με Πρακτικά Παραδείγματα
Η κερδοφορία αποτελεί έναν από τους σημαντικότερους παράγοντες επιτυχίας και βιωσιμότητας μιας επιχείρησης. Ωστόσο, το γεγονός ότι μια επιχείρηση πραγματοποιεί υψηλές πωλήσεις δεν σημαίνει απαραίτητα ότι είναι και κερδοφόρα. Αντίστοιχα, μια επιχείρηση μπορεί να εμφανίζει λογιστικά κέρδη, αλλά να αντιμετωπίζει σοβαρά προβλήματα ρευστότητας.
Για να αξιολογήσουμε σωστά την οικονομική κατάσταση μιας επιχείρησης, χρειάζεται να εξετάσουμε περισσότερους από έναν χρηματοοικονομικούς δείκτες.
Στο άρθρο αυτό παρουσιάζουμε επτά σημαντικούς δείκτες, χρησιμοποιώντας δύο υποθετικές επιχειρήσεις με συγκεκριμένα οικονομικά στοιχεία, ώστε να κατανοήσουμε όχι μόνο πώς υπολογίζονται, αλλά και πώς ερμηνεύονται.
1. Μικτό Περιθώριο Κέρδους (Gross Profit Margin)
Το μικτό περιθώριο κέρδους δείχνει ποιο ποσοστό των πωλήσεων απομένει αφού αφαιρεθεί το κόστος πωληθέντων. Το ποσό αυτό χρησιμοποιείται για την κάλυψη των λειτουργικών και άλλων εξόδων της επιχείρησης και, ενδεχομένως, για τη δημιουργία καθαρού κέρδους.
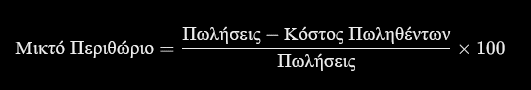
Πρακτικό παράδειγμα
Ας υποθέσουμε ότι δύο εμπορικές επιχειρήσεις παρουσιάζουν τα παρακάτω ετήσια αποτελέσματα:
| Στοιχείο | Επιχείρηση Α | Επιχείρηση Β |
|---|---|---|
| Πωλήσεις | 200.000 € | 150.000 € |
| Κόστος πωληθέντων | 140.000 € | 90.000 € |
| Μικτό κέρδος | 60.000 € | 60.000 € |
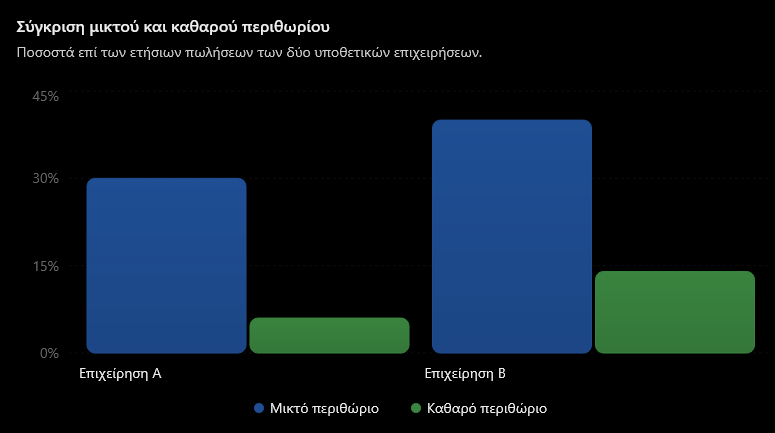
| Μικτό περιθώριο | 30% | 40% |
Παρότι η Επιχείρηση Α πραγματοποιεί μεγαλύτερο τζίρο, και οι δύο επιχειρήσεις εμφανίζουν το ίδιο μικτό κέρδος.
Η Επιχείρηση Β, όμως, έχει καλύτερο μικτό περιθώριο, καθώς για κάθε 100 € πωλήσεων διατηρεί 40 € πριν από τα υπόλοιπα έξοδα, έναντι 30 € της Επιχείρησης Α.
Τι μαθαίνουμε: Ο υψηλότερος τζίρος δεν συνεπάγεται απαραίτητα καλύτερη εμπορική αποδοτικότητα. Χρειάζεται επίσης να εξετάζουμε την τιμολογιακή πολιτική, το κόστος προμηθειών και τις εκπτώσεις.
2. Καθαρό Περιθώριο Κέρδους (Net Profit Margin)
Το καθαρό περιθώριο κέρδους εκφράζει το ποσοστό των πωλήσεων που απομένει ως καθαρό κέρδος μετά την αφαίρεση όλων των σχετικών εξόδων, τόκων και φόρων.
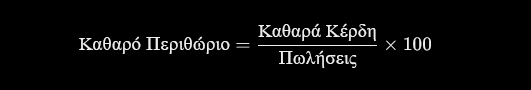
Πρακτικό παράδειγμα
Συνεχίζοντας με τις δύο επιχειρήσεις:
| Στοιχείο | Επιχείρηση Α | Επιχείρηση Β |
|---|---|---|
| Πωλήσεις | 200.000 € | 150.000 € |
| Μικτό κέρδος | 60.000 € | 60.000 € |
| Λειτουργικά έξοδα | 42.000 € | 30.000 € |
| Τόκοι και φόροι | 6.000 € | 9.000 € |
| Καθαρά κέρδη | 12.000 € | 21.000 € |
| Καθαρό περιθώριο | 6% | 14% |
Η Επιχείρηση Β, παρότι έχει χαμηλότερες πωλήσεις κατά 50.000 €, δημιουργεί 9.000 € περισσότερα καθαρά κέρδη.
Ποσοστά επί των ετήσιων πωλήσεων των δύο υποθετικών επιχειρήσεων.
Τι μαθαίνουμε: Η πραγματική κερδοφορία εξαρτάται τόσο από το κόστος πωληθέντων όσο και από την αποτελεσματική διαχείριση των λειτουργικών εξόδων, της χρηματοδότησης και της φορολογικής επιβάρυνσης.
3. Ταμειακές Ροές (Cash Flow)
Οι ταμειακές ροές δείχνουν την πραγματική κίνηση των χρημάτων στην επιχείρηση: πόσα χρήματα εισπράττονται και πόσα καταβάλλονται μέσα σε μια συγκεκριμένη περίοδο.
Είναι σημαντικό να διακρίνουμε την κερδοφορία από τη ρευστότητα. Μια επιχείρηση μπορεί να έχει πραγματοποιήσει πωλήσεις και να εμφανίζει κέρδη, αλλά να μην έχει ακόμη εισπράξει τα χρήματα από τους πελάτες της.
Πρακτικό παράδειγμα
Μια επιχείρηση παρουσιάζει για έναν μήνα τα εξής:
| Στοιχείο | Ποσό |
|---|---|
| Τιμολογημένες πωλήσεις | 30.000 € |
| Πραγματικές εισπράξεις | 18.000 € |
| Πληρωμές προμηθευτών | 12.000 € |
| Μισθοί και λοιπές πληρωμές | 9.000 € |
| Καθαρή ταμειακή ροή | −3.000 € |
Οι πραγματικές εισπράξεις ανέρχονται σε 18.000 €, ενώ οι πληρωμές φτάνουν τις 21.000 €.
Επομένως:
Ακόμη και αν οι πωλήσεις έχουν πραγματοποιηθεί με κέρδος, η επιχείρηση αντιμετωπίζει αρνητική ταμειακή ροή για τον συγκεκριμένο μήνα.
Η διαφορά οφείλεται, για παράδειγμα, στο γεγονός ότι ένα μέρος των πωλήσεων πραγματοποιήθηκε με πίστωση και δεν έχει ακόμη εισπραχθεί.
Τι μαθαίνουμε: Η κερδοφορία δεν εξασφαλίζει από μόνη της τη δυνατότητα έγκαιρης πληρωμής των υποχρεώσεων. Χρειάζεται προγραμματισμός εισπράξεων, πληρωμών και ταμειακών διαθεσίμων.
4. Σημείο Ισορροπίας (Break-even Point)
Το σημείο ισορροπίας δείχνει το ύψος των πωλήσεων στο οποίο τα συνολικά έσοδα καλύπτουν ακριβώς τα συνολικά κόστη.
Στο επίπεδο αυτό η επιχείρηση δεν πραγματοποιεί ούτε κέρδος ούτε ζημία.
Πρακτικό παράδειγμα
Ένα κατάστημα εμπορεύεται ένα προϊόν με τα εξής χαρακτηριστικά:
| Στοιχείο | Τιμή |
|---|---|
| Τιμή πώλησης ανά τεμάχιο | 25 € |
| Μεταβλητό κόστος ανά τεμάχιο | 15 € |
| Μηνιαία σταθερά έξοδα | 3.000 € |
Το περιθώριο συνεισφοράς ανά προϊόν είναι:
Άρα:
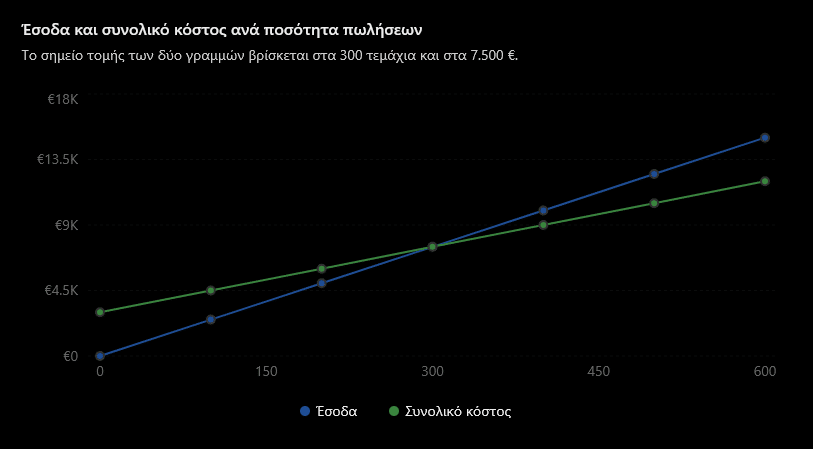
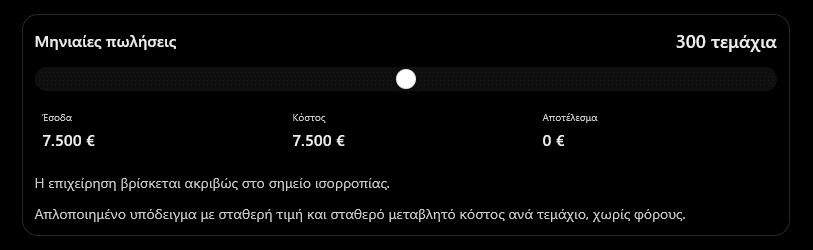
Η επιχείρηση πρέπει να πουλήσει 300 τεμάχια τον μήνα για να καλύψει τα κόστη της.
Το σημείο τομής των δύο γραμμών βρίσκεται στα 300 τεμάχια και στα 7.500 €.
Δοκιμάστε διαφορετικά επίπεδα πωλήσεων
Μηνιαίες πωλήσεις
400 τεμάχια
Έσοδα
10.000 €
Κόστος
9.000 €
Αποτέλεσμα
1.000 €
Οι πωλήσεις υπερβαίνουν το σημείο ισορροπίας κατά 100 τεμάχια.
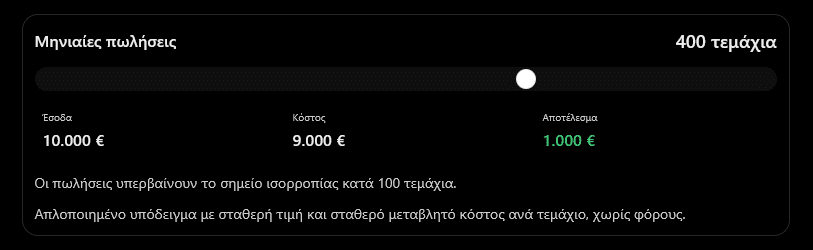 Απλοποιημένο υπόδειγμα με σταθερή τιμή και σταθερό μεταβλητό κόστος ανά τεμάχιο, χωρίς φόρους.
Οι πωλήσεις υπερβαίνουν το σημείο ισορροπίας κατά 150 τεμάχια. Απλοποιημένο υπόδειγμα με σταθερή τιμή και σταθερό μεταβλητό κόστος ανά τεμάχιο, χωρίς φόρους.
Τι μαθαίνουμε: Το σημείο ισορροπίας βοηθά μια επιχείρηση να θέτει ρεαλιστικούς στόχους πωλήσεων, να αξιολογεί πιθανές αυξήσεις κόστους και να υπολογίζει την επίδραση αλλαγών στις τιμές.
5. Βασικοί Δείκτες Απόδοσης (KPIs)
Οι Βασικοί Δείκτες Απόδοσης (Key Performance Indicators) επιτρέπουν σε μια επιχείρηση να αξιολογεί συστηματικά κατά πόσο πετυχαίνει τους στόχους της.
Δεν αποτελούν όλοι οι KPI άμεσους δείκτες κερδοφορίας, αλλά μπορούν να αποκαλύψουν παράγοντες που επηρεάζουν τα οικονομικά αποτελέσματα.
Παράδειγμα: Ρυθμός ανάπτυξης πωλήσεων
Μια επιχείρηση καταγράφει:
| Έτος | Πωλήσεις |
|---|---|
| 2024 | 120.000 € |
| 2025 | 135.000 € |
| 2026 | 150.000 € |
Ο ρυθμός ανάπτυξης μεταξύ 2025 και 2026 είναι:
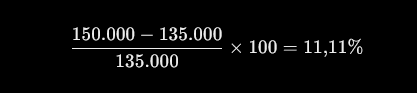
Αυτό σημαίνει ότι οι πωλήσεις αυξήθηκαν κατά 11,11%.
Ωστόσο, αν το καθαρό περιθώριο κέρδους μειώθηκε ταυτόχρονα από 12% σε 7%, τότε:
-
Καθαρά κέρδη 2025: 135.000 × 12% = 16.200 €
-
Καθαρά κέρδη 2026: 150.000 × 7% = 10.500 €
Παρά την αύξηση του τζίρου, τα καθαρά κέρδη μειώθηκαν κατά 5.700 €.
Παράδειγμα: Επαναλαμβανόμενοι πελάτες
Ένα κατάστημα εξυπηρετεί 1.000 διαφορετικούς πελάτες μέσα σε ένα έτος. Από αυτούς, οι 350 πραγματοποιούν τουλάχιστον μία επιπλέον αγορά.
Ο δείκτης αυτός προσφέρει χρήσιμες πληροφορίες σχετικά με την αγοραστική συμπεριφορά και τη σχέση των πελατών με την επιχείρηση. Δεν ταυτίζεται, όμως, με τον δείκτη διατήρησης πελατών (retention rate), ο οποίος παρακολουθεί συγκεκριμένες ομάδες πελατών διαχρονικά.
Τι μαθαίνουμε: Οι KPI πρέπει να αξιολογούνται συνδυαστικά. Μια αύξηση πωλήσεων μπορεί να συνοδεύεται από μείωση κερδοφορίας, ενώ η αύξηση των επαναλαμβανόμενων αγορών μπορεί να δημιουργήσει ευκαιρίες για πιο σταθερά έσοδα.
6. Δείκτης Δανεισμού (Debt-to-Equity Ratio)
Ο δείκτης δανεισμού συγκρίνει το ύψος των υποχρεώσεων ή του χρηματοοικονομικού δανεισμού μιας επιχείρησης με τα ίδια κεφάλαιά της.
Στο παράδειγμά μας χρησιμοποιούμε τον δείκτη συνολικών υποχρεώσεων προς ίδια κεφάλαια:
Πρακτικό παράδειγμα
| Στοιχείο | Επιχείρηση Α | Επιχείρηση Β |
|---|---|---|
| Συνολικές υποχρεώσεις | 120.000 € | 40.000 € |
| Ίδια κεφάλαια | 60.000 € | 80.000 € |
| Δείκτης | 2,00 | 0,50 |
Η Επιχείρηση Α έχει υποχρεώσεις διπλάσιες των ιδίων κεφαλαίων της, ενώ η Επιχείρηση Β έχει υποχρεώσεις ίσες με το 50% των ιδίων κεφαλαίων της.
Η πρώτη επιχείρηση εμφανίζει μεγαλύτερη χρηματοοικονομική μόχλευση και δυνητικά υψηλότερο κίνδυνο, ιδιαίτερα εάν τα έσοδά της μειωθούν ή αυξηθεί το κόστος χρηματοδότησης.
Αυτό δεν σημαίνει ότι ο δανεισμός είναι απαραίτητα αρνητικός. Εάν χρησιμοποιείται για παραγωγικές επενδύσεις που αποφέρουν ικανοποιητικές αποδόσεις, μπορεί να συμβάλει στην ανάπτυξη της επιχείρησης.
Τι μαθαίνουμε: Ο δείκτης δανεισμού πρέπει να αξιολογείται σε συνδυασμό με τις ταμειακές ροές, την ικανότητα εξυπηρέτησης του χρέους και τις ιδιαιτερότητες του κλάδου.
7. Απόδοση Επένδυσης (Return on Investment – ROI)
Ο δείκτης ROI μετρά το οικονομικό όφελος μιας επένδυσης σε σχέση με το κόστος της.
Πρακτικό παράδειγμα
Μια εμπορική επιχείρηση εξετάζει δύο επενδυτικές επιλογές:
-
Επένδυση Α: δημιουργία ηλεκτρονικού καταστήματος.
-
Επένδυση Β: αγορά νέου εξοπλισμού.
| Στοιχείο | Επένδυση Α | Επένδυση Β |
|---|---|---|
| Αρχικό κόστος | 10.000 € | 20.000 € |
| Συνολικά καθαρά οφέλη πριν αφαιρεθεί η αρχική επένδυση | 15.000 € | 26.000 € |
| Καθαρό όφελος μετά την επένδυση | 5.000 € | 6.000 € |
| ROI | 50% | 30% |
Η Επένδυση Α παρουσιάζει υψηλότερο ROI, παρότι η Επένδυση Β δημιουργεί μεγαλύτερο απόλυτο καθαρό όφελος.
Για να είναι έγκυρη η σύγκριση, θεωρούμε ότι τα δύο επενδυτικά σχέδια αξιολογούνται στην ίδια χρονική περίοδο.
Τι μαθαίνουμε: Το ROI είναι χρήσιμο για την αρχική αξιολόγηση εναλλακτικών επενδύσεων. Για σημαντικότερες επενδυτικές αποφάσεις, ωστόσο, χρειάζεται να εξετάζουμε επίσης τον χρονικό ορίζοντα, τον κίνδυνο και τη χρονική αξία του χρήματος, χρησιμοποιώντας μεθόδους όπως η Καθαρή Παρούσα Αξία (NPV).
Συνολική σύγκριση: Τι μας λένε οι 7 δείκτες;
| Δείκτης | Κύριο ερώτημα που απαντά |
|---|---|
| Μικτό περιθώριο κέρδους | Πόσο αποδοτικές είναι οι πωλήσεις σε σχέση με το κόστος πωληθέντων; |
| Καθαρό περιθώριο κέρδους | Τι ποσοστό των πωλήσεων μετατρέπεται σε καθαρό κέρδος; |
| Ταμειακές ροές | Διαθέτει η επιχείρηση τα χρήματα για να καλύψει τις πληρωμές της; |
| Σημείο ισορροπίας | Πόσες πωλήσεις απαιτούνται για να καλυφθεί το κόστος; |
| KPIs | Επιτυγχάνει η επιχείρηση τους επιχειρησιακούς της στόχους; |
| Δείκτης δανεισμού | Πόσο εξαρτάται η χρηματοδότηση από υποχρεώσεις έναντι ιδίων κεφαλαίων; |
| ROI | Πόσο αποδοτική είναι μια συγκεκριμένη επένδυση; |
Συμπέρασμα
Η αξιολόγηση της κερδοφορίας μιας επιχείρησης δεν πρέπει να περιορίζεται στον κύκλο εργασιών ή στο καθαρό κέρδος. Απαιτεί τη συνδυαστική εξέταση οικονομικών και λειτουργικών δεικτών που αποτυπώνουν την αποτελεσματικότητα, τη ρευστότητα, τη χρηματοοικονομική σταθερότητα και την αποδοτικότητα των επενδύσεων.
Τα παραδείγματα που παρουσιάστηκαν αποδεικνύουν ότι μια επιχείρηση με υψηλότερο τζίρο μπορεί να είναι λιγότερο κερδοφόρα, ότι μια επιχείρηση με λογιστικά κέρδη μπορεί να αντιμετωπίζει δυσκολίες ρευστότητας και ότι μια επένδυση με μεγαλύτερο απόλυτο κέρδος δεν προσφέρει απαραίτητα υψηλότερη ποσοστιαία απόδοση.
Το ουσιαστικό ζητούμενο δεν είναι απλώς να αυξάνεται ο τζίρος, αλλά να δημιουργείται βιώσιμη οικονομική αξία. Για τον λόγο αυτό, η συστηματική παρακολούθηση των επτά δεικτών και η σύγκρισή τους με προηγούμενες περιόδους, προϋπολογισμούς και κατάλληλα δεδομένα του κλάδου αποτελούν σημαντικά εργαλεία για τη λήψη τεκμηριωμένων επιχειρηματικών αποφάσεων.
Σημείωση: Όλα τα οικονομικά στοιχεία του άρθρου είναι υποθετικά και χρησιμοποιούνται αποκλειστικά για εκπαιδευτικούς σκοπούς. Τα παραδείγματα αποτελούν αυτοτελή σενάρια, εκτός από εκείνα που αναφέρονται ρητά στις ίδιες δύο επιχειρήσεις. Οι υπολογισμοί δεν περιλαμβάνουν ΦΠΑ.
Comments are closed.