
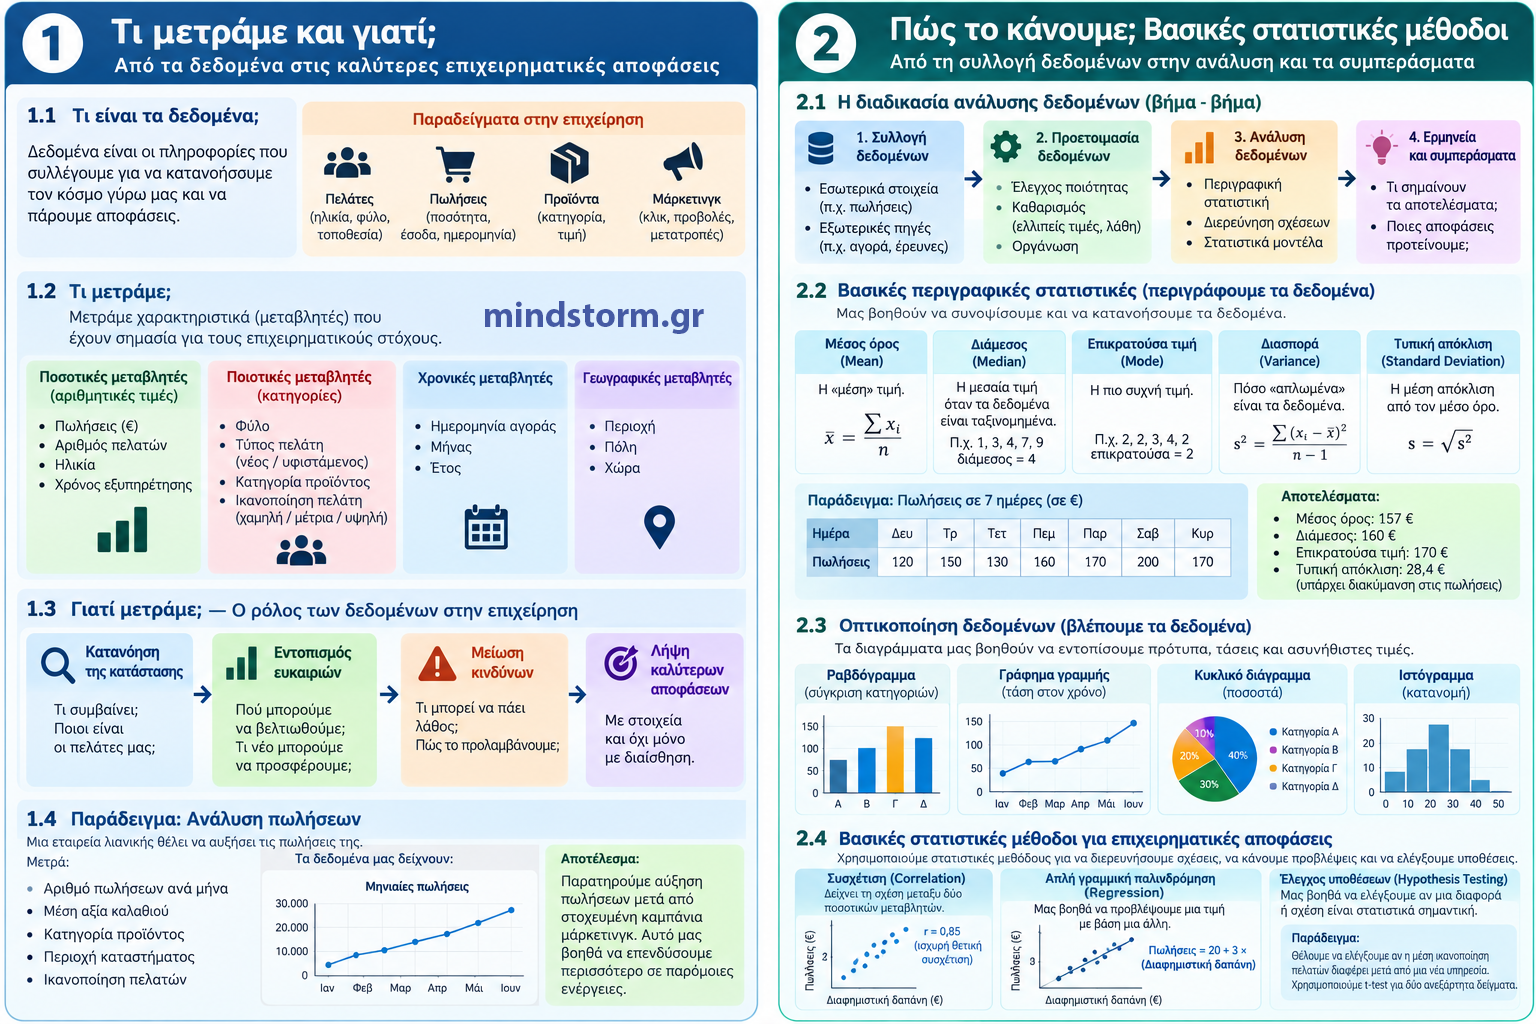
ΑΝΑΛΥΣΗ ΔΕΔΟΜΕΝΩΝ ΓΙΑ ΤΗ ΛΗΨΗ ΕΠΙΧΕΙΡΗΜΑΤΙΚΩΝ ΑΠΟΦΑΣΕΩΝ
Εισαγωγή – Από τα δεδομένα στις επιχειρηματικές αποφάσεις
Κάθε επιχείρηση, μικρή ή μεγάλη, καλείται καθημερινά να λαμβάνει αποφάσεις. Για παράδειγμα:
- Ποια προϊόντα πρέπει να προωθήσει περισσότερο;
- Πόσο απόθεμα πρέπει να διατηρεί στην αποθήκη της;
- Ποιοι πελάτες είναι περισσότερο κερδοφόροι;
- Πόσο αποτελεσματική ήταν μια διαφημιστική καμπάνια;
- Πρέπει να αυξήσει ή να μειώσει τις τιμές της;
- Χρειάζεται να προσλάβει επιπλέον εργαζομένους;
Οι αποφάσεις αυτές μπορούν να βασίζονται στην εμπειρία, στη διαίσθηση ή σε αντικειμενικά στοιχεία.
Η ανάλυση δεδομένων επιδιώκει να υποστηρίξει τη λήψη αποφάσεων με μετρήσιμα και τεκμηριωμένα στοιχεία.
Για να κατανοήσουμε τη διαδικασία, θα ακολουθήσουμε μια συγκεκριμένη λογική:
- Τι θέλουμε να γνωρίζουμε;
- Τι πρέπει να μετρήσουμε και γιατί;
- Ποια δεδομένα πρέπει να συλλέξουμε;
- Πώς οργανώνουμε και ελέγχουμε τα δεδομένα;
- Ποιες στατιστικές μεθόδους χρησιμοποιούμε;
- Πώς ερμηνεύουμε τα αποτελέσματα;
- Πώς μετατρέπουμε τα αποτελέσματα σε επιχειρηματικές αποφάσεις;
- Πώς αξιολογούμε αν οι αποφάσεις μας ήταν σωστές;
ΕΝΟΤΗΤΑ 1 – ΤΙ ΜΕΤΡΑΜΕ ΚΑΙ ΓΙΑΤΙ;
1.1 Η έννοια της μέτρησης
Μέτρηση είναι η διαδικασία με την οποία αποδίδουμε αριθμητικές τιμές ή κατηγορίες σε ένα χαρακτηριστικό που θέλουμε να εξετάσουμε.
Για παράδειγμα, μια επιχείρηση μπορεί να μετρήσει:
- Τον αριθμό των πελατών που επισκέπτονται καθημερινά το κατάστημα.
- Τα έσοδα από τις πωλήσεις.
- Τον χρόνο εξυπηρέτησης ενός πελάτη.
- Τον αριθμό των επιστροφών προϊόντων.
- Την ικανοποίηση των πελατών.
- Το κόστος παραγωγής ενός προϊόντος.
Δεν μετράμε κάτι απλώς επειδή μπορούμε να το μετρήσουμε.
Μετράμε επειδή θέλουμε να απαντήσουμε σε μια ερώτηση ή να αντιμετωπίσουμε ένα επιχειρηματικό πρόβλημα.
Παράδειγμα 1: Μια επιχείρηση λιανικής πώλησης
Ένας επιχειρηματίας παρατηρεί ότι τα κέρδη του καταστήματός του μειώνονται.
Θα μπορούσε να υποθέσει ότι οι πελάτες αγοράζουν λιγότερο.
Όμως, πριν αποφασίσει τι πρέπει να κάνει, χρειάζεται να εξετάσει:
| Τι μετράμε | Γιατί το μετράμε |
|---|---|
| Συνολικές πωλήσεις | Για να διαπιστώσουμε αν μειώθηκαν τα έσοδα |
| Αριθμός πελατών | Για να ελέγξουμε αν μειώθηκε η πελατεία |
| Μέση αξία αγοράς | Για να δούμε πόσα ξοδεύει κάθε πελάτης |
| Κόστος προϊόντων | Για να ελέγξουμε αν αυξήθηκε το κόστος |
| Λειτουργικά έξοδα | Για να εντοπίσουμε αύξηση δαπανών |
| Περιθώριο κέρδους | Για να αξιολογήσουμε την κερδοφορία |
Ας υποθέσουμε ότι οι πωλήσεις παραμένουν σταθερές στις 30.000 € τον μήνα, αλλά τα συνολικά έξοδα αυξάνονται από 24.000 € σε 27.000 €.
Παλαιότερο κέρδος:
30.000 − 24.000 = 6.000 €
Νέο κέρδος:
30.000 − 27.000 = 3.000 €
Το κέρδος μειώθηκε κατά 50%, παρότι οι πωλήσεις δεν μεταβλήθηκαν.
Συμπέρασμα: Η πραγματική αιτία δεν είναι απαραίτητα η μείωση των πωλήσεων. Η επιχείρηση πρέπει πρώτα να εξετάσει το κόστος της.
Ερώτηση κατανόησης
Γιατί δεν αρκεί να γνωρίζουμε μόνο τον συνολικό τζίρο μιας επιχείρησης;
Απάντηση: Επειδή ο τζίρος δείχνει τα έσοδα από πωλήσεις, αλλά όχι το κόστος που απαιτείται για την πραγματοποίησή τους. Μια επιχείρηση μπορεί να έχει μεγάλο τζίρο και ταυτόχρονα πολύ χαμηλό κέρδος ή ακόμη και ζημία.
1.2 Τι είναι τα δεδομένα;
Τα δεδομένα (data) είναι καταγεγραμμένες τιμές, παρατηρήσεις ή χαρακτηριστικά που μπορούν να χρησιμοποιηθούν για ανάλυση.
Παραδείγματα δεδομένων:
- 150 πωλήσεις.
- Τιμή προϊόντος 25 €.
- Πελάτης από την Πάτρα.
- Χρόνος παράδοσης 3 ημέρες.
- Αξιολόγηση 4 στα 5.
- Ημερομηνία παραγγελίας 15/10/2026.
Τα δεδομένα από μόνα τους δεν προσφέρουν πάντα μια ολοκληρωμένη εικόνα.
Για παράδειγμα, η πληροφορία «150 πωλήσεις» δεν είναι αρκετή.
Πρέπει επίσης να γνωρίζουμε:
- Σε ποια χρονική περίοδο έγιναν;
- Ποια προϊόντα αφορούσαν;
- Ποιος ήταν ο στόχος της επιχείρησης;
- Πόσες πωλήσεις είχαν πραγματοποιηθεί την προηγούμενη περίοδο;
Έτσι, η ανάλυση προσθέτει επιχειρηματικό νόημα στα δεδομένα.
1.3 Δεδομένα, πληροφορία και γνώση
Οι τρεις έννοιες διαφέρουν.
Δεδομένα: Οι πωλήσεις ενός καταστήματος ήταν 10.000 € τον Ιανουάριο και 12.000 € τον Φεβρουάριο.
Πληροφορία: Οι πωλήσεις αυξήθηκαν κατά 20%.
Γνώση: Εξετάζοντας και άλλους παράγοντες, αναγνωρίζουμε ότι η αύξηση συνδέεται με μια επιτυχημένη προσφορά, χωρίς αυτό από μόνο του να αποδεικνύει ότι η προσφορά προκάλεσε την αύξηση.
Επιχειρηματική απόφαση: Η επιχείρηση αποφασίζει να δοκιμάσει μια αντίστοιχη προσφορά, με στόχο να ελέγξει εάν επαναλαμβάνεται το αποτέλεσμα.
1.4 Από την επιχειρηματική ερώτηση στον δείκτη μέτρησης
Ένας δείκτης απόδοσης (Key Performance Indicator – KPI) είναι μια μετρήσιμη μεταβλητή που χρησιμοποιούμε για να παρακολουθούμε την επίτευξη ενός συγκεκριμένου στόχου.
| Επιχειρηματικός στόχος | Ενδεικτικός KPI |
|---|---|
| Αύξηση πωλήσεων | Ποσοστιαία μεταβολή πωλήσεων |
| Βελτίωση κερδοφορίας | Περιθώριο καθαρού κέρδους |
| Καλύτερη εξυπηρέτηση | Μέσος χρόνος εξυπηρέτησης |
| Αύξηση ηλεκτρονικών παραγγελιών | Ποσοστό μετατροπής επισκεπτών σε αγοραστές |
| Μείωση ελαττωματικών προϊόντων | Ποσοστό ελαττωματικών |
| Ικανοποίηση πελατών | Μέση βαθμολογία αξιολόγησης |
Πρέπει να ξεχωρίζουμε τη μέτρηση από τον στόχο.
Για παράδειγμα:
- Μέτρηση: Ποσοστό έγκαιρων παραδόσεων 89%.
- Στόχος: Ποσοστό έγκαιρων παραδόσεων τουλάχιστον 95%.
- Επιχειρηματικό συμπέρασμα: Η απόδοση υπολείπεται του στόχου κατά 6 ποσοστιαίες μονάδες.
ΕΝΟΤΗΤΑ 2 – ΠΟΙΑ ΕΙΔΗ ΔΕΔΟΜΕΝΩΝ ΧΡΗΣΙΜΟΠΟΙΟΥΜΕ;
2.1 Ποιοτικά και ποσοτικά δεδομένα
Τα δεδομένα διακρίνονται αρχικά σε δύο βασικές κατηγορίες.
Α. Ποιοτικά ή κατηγορικά δεδομένα
Περιγράφουν ιδιότητες ή κατηγορίες.
Παραδείγματα:
- Περιοχή πώλησης: Πάτρα, Αθήνα, Θεσσαλονίκη.
- Τρόπος πληρωμής: Μετρητά, κάρτα, τραπεζική μεταφορά.
- Τύπος πελάτη: Ιδιώτης ή επιχείρηση.
- Επίπεδο ικανοποίησης: Χαμηλό, μέτριο, υψηλό.
Διακρίνονται σε:
Ονομαστικά (nominal): Οι κατηγορίες δεν έχουν φυσική σειρά. Παράδειγμα: τρόπος πληρωμής.
Τακτικά (ordinal): Οι κατηγορίες έχουν συγκεκριμένη σειρά. Παράδειγμα: χαμηλή, μέτρια, υψηλή ικανοποίηση.
Β. Ποσοτικά δεδομένα
Εκφράζουν αριθμητικά μεγέθη.
Παραδείγματα:
- Ποσότητα προϊόντων: 80 τεμάχια.
- Αξία πωλήσεων: 4.500 €.
- Χρόνος αναμονής: 12,5 λεπτά.
- Βάρος αποστολής: 18,4 κιλά.
Διακρίνονται σε:
Διακριτά (discrete): Προκύπτουν από καταμέτρηση και λαμβάνουν χωριστές αριθμητικές τιμές, συνήθως ακέραιους αριθμούς. Παράδειγμα: 12 παραγγελίες.
Συνεχή (continuous): Προκύπτουν από μέτρηση και μπορούν θεωρητικά να λάβουν οποιαδήποτε τιμή μέσα σε ένα διάστημα. Παράδειγμα: βάρος ή χρόνος.
Γιατί έχει σημασία αυτή η διάκριση;
Επειδή δεν μπορούμε να εφαρμόσουμε όλες τις στατιστικές μεθόδους σε όλα τα δεδομένα.
Για παράδειγμα, μπορούμε να υπολογίσουμε τη μέση αξία παραγγελίας, αλλά δεν έχει νόημα να υπολογίσουμε τον αριθμητικό μέσο όρο των πόλεων στις οποίες κατοικούν οι πελάτες.
2.2 Πρωτογενή και δευτερογενή δεδομένα
Πρωτογενή δεδομένα: Συλλέγονται για τον συγκεκριμένο σκοπό της έρευνας.
Παραδείγματα:
- Ερωτηματολόγια πελατών.
- Συνεντεύξεις.
- Καταγραφή του χρόνου αναμονής.
- Έρευνα ικανοποίησης.
Δευτερογενή δεδομένα: Έχουν ήδη συλλεχθεί για άλλο σκοπό και επαναχρησιμοποιούνται.
Παραδείγματα:
- Στατιστικά στοιχεία της ΕΛΣΤΑΤ.
- Δημοσιευμένες έρευνες αγοράς.
- Εσωτερικές αναφορές προηγούμενων ετών.
- Οικονομικές καταστάσεις επιχειρήσεων.
2.3 Πληθυσμός και δείγμα
Ο πληθυσμός (population) είναι το σύνολο των μονάδων που θέλουμε να μελετήσουμε.
Το δείγμα (sample) είναι ένα υποσύνολο αυτού του πληθυσμού.
Παράδειγμα:
Μια επιχείρηση έχει 10.000 πελάτες και επιθυμεί να μελετήσει την ικανοποίησή τους.
- Πληθυσμός: Οι 10.000 πελάτες.
- Δείγμα: 400 πελάτες που συμμετέχουν σε μια έρευνα.
Το δείγμα πρέπει να επιλέγεται με κατάλληλο τρόπο, ώστε να περιορίζονται οι μεροληψίες.
Εάν ρωτήσουμε αποκλειστικά τους καλύτερους πελάτες, τα αποτελέσματα ενδέχεται να μην αντιπροσωπεύουν το σύνολο.
ΕΝΟΤΗΤΑ 3 – ΠΩΣ ΣΥΛΛΕΓΟΥΜΕ ΚΑΙ ΟΡΓΑΝΩΝΟΥΜΕ ΤΑ ΔΕΔΟΜΕΝΑ;
3.1 Οι βασικές πηγές δεδομένων μιας επιχείρησης
Οι επιχειρήσεις συλλέγουν δεδομένα από διάφορα συστήματα.
- POS και ταμειακές μηχανές: Πωλήσεις και πληρωμές.
- ERP: Αγορές, αποθήκη, παραγωγή και οικονομικά στοιχεία.
- CRM: Ιστορικό πελατών και επικοινωνιών.
- Ηλεκτρονικό κατάστημα: Επισκέψεις, παραγγελίες και αγορές.
- Excel: Αναφορές, υπολογισμούς και καταγραφές.
- Ερωτηματολόγια: Προτιμήσεις και ικανοποίηση πελατών.
3.2 Δημιουργία ενός απλού συνόλου δεδομένων
Θα χρησιμοποιήσουμε το παράδειγμα ενός μικρού ηλεκτρονικού καταστήματος.
Η επιχείρηση καταγράφει τις πωλήσεις οκτώ ημερών.
| Ημέρα | Επισκέπτες | Παραγγελίες | Πωλήσεις (€) |
|---|---|---|---|
| Δευτέρα | 100 | 6 | 120 |
| Τρίτη | 120 | 7 | 150 |
| Τετάρτη | 110 | 6 | 130 |
| Πέμπτη | 140 | 8 | 160 |
| Παρασκευή | 125 | 7 | 140 |
| Σάββατο | 130 | 7 | 150 |
| Κυριακή | 150 | 8 | 170 |
| Δευτέρα | 160 | 9 | 180 |
| Σύνολο | 1.035 | 58 | 1.200 |
Στον πίνακα:
- Κάθε γραμμή αντιπροσωπεύει μία ημέρα.
- Κάθε στήλη αντιπροσωπεύει μια μεταβλητή.
- Κάθε κελί περιέχει μια τιμή.
Σημείωση: Πρόκειται για υποθετικά εκπαιδευτικά δεδομένα. Οι αριθμοί χρησιμοποιούνται για να εξηγήσουμε τις μεθόδους και δεν αντιπροσωπεύουν πραγματική επιχείρηση.
3.3 Έλεγχος ποιότητας δεδομένων
Πριν αναλύσουμε τα δεδομένα, πρέπει να ελέγξουμε την ποιότητά τους.
Ακρίβεια: Είναι σωστά καταγεγραμμένες οι τιμές;
Πληρότητα: Υπάρχουν κενά πεδία;
Συνέπεια: Χρησιμοποιούνται οι ίδιες μονάδες μέτρησης;
Μοναδικότητα: Υπάρχουν διπλές καταχωρίσεις;
Εγκυρότητα: Είναι οι τιμές λογικά αποδεκτές;
Για παράδειγμα, μια ημερήσια καταγραφή με 150 επισκέπτες και 800 παραγγελίες χρειάζεται έλεγχο, εφόσον υποθέτουμε ότι κάθε επισκέπτης μπορεί να πραγματοποιήσει μία μόνο παραγγελία.
Προσοχή: Μια ασυνήθιστη τιμή δεν είναι απαραίτητα λάθος. Πρώτα ελέγχουμε και έπειτα αποφασίζουμε εάν πρέπει να διορθωθεί.
ΕΝΟΤΗΤΑ 4 – ΤΙ ΕΙΝΑΙ Η ΣΤΑΤΙΣΤΙΚΗ ΚΑΙ ΠΩΣ ΜΑΣ ΒΟΗΘΑ;
4.1 Ορισμός της στατιστικής
Η στατιστική είναι η επιστήμη που ασχολείται με τη συλλογή, οργάνωση, παρουσίαση, ανάλυση και ερμηνεία δεδομένων.
Σκοπός της είναι να μας βοηθήσει να κατανοήσουμε χαρακτηριστικά, μεταβολές και σχέσεις και να υποστηρίξουμε τις αποφάσεις μας.
Διακρίνεται σε δύο βασικές κατηγορίες.
Περιγραφική στατιστική (Descriptive Statistics)
Περιγράφει τα δεδομένα που έχουμε συλλέξει.
Απαντά σε ερωτήσεις όπως:
- Ποιος είναι ο μέσος όρος πωλήσεων;
- Ποια τιμή εμφανίζεται συχνότερα;
- Πόσο διαφέρουν οι πωλήσεις μεταξύ των ημερών;
- Ποια ήταν η μεγαλύτερη και ποια η μικρότερη τιμή;
Επαγωγική στατιστική (Inferential Statistics)
Χρησιμοποιεί δεδομένα ενός δείγματος για να εξαγάγει συμπεράσματα σχετικά με έναν ευρύτερο πληθυσμό, λαμβάνοντας υπόψη την αβεβαιότητα.
Παράδειγμα:
Εάν 400 πελάτες συμμετέχουν σε μια κατάλληλα σχεδιασμένη έρευνα, μπορούμε να εκτιμήσουμε την ικανοποίηση των συνολικά 10.000 πελατών, με κάποιο περιθώριο αβεβαιότητας.
Στη συνέχεια θα ξεκινήσουμε με την περιγραφική στατιστική, επειδή αποτελεί τη βάση για την κατανόηση των δεδομένων.
ΕΝΟΤΗΤΑ 5 – ΒΑΣΙΚΕΣ ΜΕΘΟΔΟΙ ΠΕΡΙΓΡΑΦΙΚΗΣ ΣΤΑΤΙΣΤΙΚΗΣ
5.1 Αριθμητικός μέσος όρος (Mean)
Ο αριθμητικός μέσος όρος δείχνει την κεντρική τιμή ενός συνόλου αριθμητικών δεδομένων.
Υπολογίζεται ως εξής:
Μέσος όρος = Άθροισμα τιμών / Πλήθος παρατηρήσεων
Ας χρησιμοποιήσουμε τις πωλήσεις των οκτώ ημερών.
Τιμές:
120, 150, 130, 160, 140, 150, 170, 180
Άθροισμα:
120 + 150 + 130 + 160 + 140 + 150 + 170 + 180 = 1.200 €
Πλήθος ημερών: 8
Μέσος όρος = 1.200 / 8 = 150 € ανά ημέρα
Επιχειρηματική ερμηνεία
Η επιχείρηση πραγματοποιεί κατά μέσο όρο ημερήσιες πωλήσεις 150 € κατά την εξεταζόμενη περίοδο.
Αυτό μπορεί να χρησιμοποιηθεί ως αρχικό σημείο αναφοράς για τον προϋπολογισμό ή τη σύγκριση με άλλες περιόδους.
Ο μέσος όρος όμως δεν σημαίνει ότι κάθε ημέρα η επιχείρηση είχε ακριβώς 150 € πωλήσεις.
5.2 Διάμεσος (Median)
Η διάμεσος είναι η μεσαία τιμή όταν οι παρατηρήσεις ταξινομούνται κατά αύξουσα σειρά.
Οι πωλήσεις σε αύξουσα σειρά είναι:
120, 130, 140, 150, 150, 160, 170, 180
Επειδή έχουμε οκτώ τιμές, η διάμεσος υπολογίζεται από τις δύο μεσαίες.
Διάμεσος = (150 + 150) / 2 = 150 €
Γιατί χρησιμοποιούμε τη διάμεσο;
Επειδή επηρεάζεται λιγότερο από τις ακραίες τιμές σε σύγκριση με τον αριθμητικό μέσο.
Παράδειγμα:
Πέντε εργαζόμενοι έχουν μηνιαίες αμοιβές:
900 €, 1.000 €, 1.100 €, 1.200 €, 5.800 €
Μέσος όρος = 10.000 / 5 = 2.000 €
Διάμεσος = 1.100 €
Ο μέσος όρος είναι 2.000 €, αλλά οι τέσσερις από τους πέντε εργαζομένους αμείβονται με 1.200 € ή λιγότερα.
Η διάμεσος περιγράφει καλύτερα την κεντρική θέση των αμοιβών στο συγκεκριμένο παράδειγμα.
5.3 Επικρατούσα τιμή (Mode)
Η επικρατούσα τιμή είναι η τιμή που εμφανίζεται συχνότερα.
Στις ημερήσιες πωλήσεις:
120, 150, 130, 160, 140, 150, 170, 180
Η τιμή 150 εμφανίζεται δύο φορές.
Όλες οι άλλες τιμές εμφανίζονται μία φορά.
Επομένως:
Επικρατούσα τιμή = 150 €
Επιχειρηματική εφαρμογή
Ένα κατάστημα υποδημάτων καταγράφει τα μεγέθη παπουτσιών που πωλεί.
Εάν το μέγεθος 42 εμφανίζεται συχνότερα στις πωλήσεις, μπορεί να αποτελέσει χρήσιμη πληροφορία για τη διαχείριση αποθεμάτων.
Πρέπει όμως να εξετάζονται και άλλοι παράγοντες, όπως η εποχικότητα και η διαθεσιμότητα.
5.4 Εύρος (Range)
Το εύρος είναι η διαφορά μεταξύ της μεγαλύτερης και της μικρότερης τιμής.
Εύρος = Μέγιστη τιμή − Ελάχιστη τιμή
Στο παράδειγμά μας:
180 − 120 = 60 €
Επιχειρηματική ερμηνεία
Η διαφορά μεταξύ της καλύτερης και της χειρότερης ημέρας της εξεταζόμενης περιόδου είναι 60 €.
Το εύρος αποτελεί απλό μέτρο διασποράς, αλλά βασίζεται μόνο στις δύο ακραίες τιμές.
5.5 Διακύμανση (Variance)
Η διακύμανση δείχνει πόσο διασκορπισμένες είναι οι παρατηρήσεις γύρω από τον μέσο όρο.
Ακολουθούμε τα παρακάτω βήματα:
- Υπολογίζουμε τον μέσο όρο.
- Αφαιρούμε τον μέσο όρο από κάθε τιμή.
- Υψώνουμε κάθε διαφορά στο τετράγωνο.
- Προσθέτουμε τα τετράγωνα των διαφορών.
- Διαιρούμε με το πλήθος των παρατηρήσεων για τη διακύμανση πληθυσμού ή με n−1 για την αμερόληπτη εκτίμηση της διακύμανσης από δείγμα.
Στο παράδειγμά μας, ο μέσος όρος είναι 150 €.
| Πωλήσεις | Απόκλιση από 150 | Τετράγωνο απόκλισης |
|---|---|---|
| 120 | -30 | 900 |
| 150 | 0 | 0 |
| 130 | -20 | 400 |
| 160 | 10 | 100 |
| 140 | -10 | 100 |
| 150 | 0 | 0 |
| 170 | 20 | 400 |
| 180 | 30 | 900 |
| Σύνολο | 0 | 2.800 |
Εάν θεωρήσουμε ότι οι οκτώ ημέρες αποτελούν ολόκληρο τον πληθυσμό που εξετάζουμε:
Διακύμανση πληθυσμού = 2.800 / 8 = 350 €²
Εάν τις αντιμετωπίσουμε ως δείγμα από περισσότερες ημέρες:
Δειγματική διακύμανση = 2.800 / 7 = 400 €²
Η διακύμανση χρησιμοποιεί τετραγωνικές μονάδες, κάτι που την καθιστά λιγότερο εύκολη στην άμεση επιχειρηματική ερμηνεία.
5.6 Τυπική απόκλιση (Standard Deviation)
Η τυπική απόκλιση είναι η τετραγωνική ρίζα της διακύμανσης.
Μας βοηθά να κατανοήσουμε τη μεταβλητότητα των δεδομένων χρησιμοποιώντας τις αρχικές μονάδες μέτρησης.
Στο παράδειγμά μας:
Τυπική απόκλιση πληθυσμού = √350 ≈ 18,71 €
Δειγματική τυπική απόκλιση = √400 = 20 €
Επιχειρηματική σημασία
Μια επιχείρηση με σταθερότερες καθημερινές πωλήσεις μπορεί να προγραμματίζει ευκολότερα τις προμήθειες και τις ταμειακές ανάγκες της.
Η μικρή τυπική απόκλιση συνήθως υποδηλώνει ότι οι παρατηρήσεις βρίσκονται πιο κοντά στον μέσο όρο.
Η μεγάλη τυπική απόκλιση υποδηλώνει μεγαλύτερη μεταβλητότητα.
Δεν σημαίνει, όμως, ότι μια υψηλή τυπική απόκλιση είναι πάντοτε αρνητική. Η αξιολόγησή της εξαρτάται από το επιχειρηματικό πρόβλημα.
5.7 Πότε χρησιμοποιούμε κάθε μέθοδο;
| Μέθοδος | Τι μας δείχνει | Επιχειρηματική εφαρμογή |
|---|---|---|
| Μέσος όρος | Μέση αριθμητική τιμή | Μέσες ημερήσιες πωλήσεις |
| Διάμεσος | Κεντρική θέση | Τυπική αμοιβή εργαζομένων |
| Επικρατούσα τιμή | Συχνότερη τιμή | Δημοφιλέστερο μέγεθος προϊόντος |
| Εύρος | Διαφορά ακραίων τιμών | Διαφορά μέγιστων και ελάχιστων πωλήσεων |
| Διακύμανση | Διασπορά γύρω από τον μέσο | Μεταβλητότητα της ζήτησης |
| Τυπική απόκλιση | Τυπικό μέγεθος αποκλίσεων | Σταθερότητα της απόδοσης |
ΕΝΟΤΗΤΑ 6 – ΠΟΣΟΣΤΑ, ΜΕΤΑΒΟΛΕΣ ΚΑΙ ΕΠΙΧΕΙΡΗΜΑΤΙΚΟΙ ΔΕΙΚΤΕΣ
6.1 Υπολογισμός ποσοστού
Τα ποσοστά επιτρέπουν να συγκρίνουμε μεγέθη με κοινή βάση.
Ποσοστό = (Μέρος / Σύνολο) × 100
Παράδειγμα:
Ένα κατάστημα πούλησε 200 προϊόντα, από τα οποία τα 50 ήταν της κατηγορίας Α.
Ποσοστό κατηγορίας Α:
50 / 200 × 100 = 25%
Επομένως, ένα στα τέσσερα προϊόντα που πωλήθηκαν ανήκε στην κατηγορία Α.
6.2 Ποσοστιαία μεταβολή
Η ποσοστιαία μεταβολή δείχνει πόσο αυξήθηκε ή μειώθηκε ένα μέγεθος σε σχέση με την αρχική του τιμή.
Ποσοστιαία μεταβολή = [(Νέα τιμή − Παλαιά τιμή) / Παλαιά τιμή] × 100
Παράδειγμα:
Πωλήσεις Ιανουαρίου: 20.000 €
Πωλήσεις Φεβρουαρίου: 24.000 €
Μεταβολή:
(24.000 − 20.000) / 20.000 × 100 = 20%
Οι πωλήσεις αυξήθηκαν κατά 20%.
Εάν οι πωλήσεις μειώνονταν από 20.000 € σε 18.000 €, η μεταβολή θα ήταν -10%.
Προσοχή: Ο υπολογισμός απαιτεί μη μηδενική αρχική τιμή. Όταν η αρχική τιμή είναι μηδέν, χρησιμοποιούμε άλλη μέθοδο παρουσίασης της αλλαγής.
6.3 Ποσοστό μετατροπής (Conversion Rate)
Σε ένα ηλεκτρονικό κατάστημα είναι σημαντικό να γνωρίζουμε πόσοι επισκέπτες πραγματοποιούν μια επιθυμητή ενέργεια.
Conversion Rate = (Αριθμός μετατροπών / Αριθμός επισκεπτών) × 100
Στο παράδειγμα των οκτώ ημερών:
Επισκέπτες: 1.035
Παραγγελίες: 58
Ποσοστό μετατροπής:
58 / 1.035 × 100 ≈ 5,60%
Αυτό σημαίνει ότι αντιστοιχούν περίπου 5,6 παραγγελίες ανά 100 επισκέπτες.
Για να ερμηνεύσουμε τον δείκτη ως ποσοστό επισκεπτών που αγόρασαν, πρέπει να γνωρίζουμε ότι κάθε επισκέπτης πραγματοποιεί το πολύ μία παραγγελία και ότι οι επισκέπτες έχουν καταμετρηθεί χωρίς διπλομετρήσεις.
6.4 Μέση αξία παραγγελίας (Average Order Value)
AOV = Συνολικά έσοδα παραγγελιών / Πλήθος παραγγελιών
Στο παράδειγμά μας:
1.200 / 58 ≈ 20,69 €
Η μέση αξία παραγγελίας είναι περίπου 20,69 €.
Η επιχείρηση μπορεί να επιχειρήσει να αυξήσει αυτόν τον δείκτη με συμπληρωματικές προτάσεις προϊόντων ή κατάλληλες προσφορές.
6.5 Περιθώριο κέρδους
Το περιθώριο κέρδους δείχνει το ποσοστό των εσόδων που απομένει ως κέρδος μετά την αφαίρεση των αντίστοιχων εξόδων.
Ας υποθέσουμε ότι:
- Έσοδα: 1.200 €
- Μεταβλητό κόστος: 720 €
- Σταθερά έξοδα της περιόδου: 240 €
Κέρδος = 1.200 − 720 − 240 = 240 €
Περιθώριο κέρδους = 240 / 1.200 × 100 = 20%
Πρόκειται για απλοποιημένο παράδειγμα. Στην πραγματική ανάλυση πρέπει να διευκρινίζεται ποια έξοδα, φόροι και άλλες επιβαρύνσεις συμπεριλαμβάνονται.
ΕΝΟΤΗΤΑ 7 – ΠΑΡΟΥΣΙΑΣΗ ΤΩΝ ΔΕΔΟΜΕΝΩΝ ΜΕ ΔΙΑΓΡΑΜΜΑΤΑ
Η στατιστική ανάλυση δεν περιορίζεται σε αριθμούς.
Τα γραφήματα βοηθούν τον αναλυτή να εντοπίζει διαφορές, τάσεις και ασυνήθιστα αποτελέσματα.
7.1 Ραβδόγραμμα (Bar Chart)
Χρησιμοποιείται κυρίως για τη σύγκριση κατηγοριών.
Παράδειγμα: Πωλήσεις ανά περιοχή.
- Πάτρα: 12.000 €
- Αθήνα: 20.000 €
- Θεσσαλονίκη: 15.000 €
Το ραβδόγραμμα βοηθά να εντοπίσουμε ποια περιοχή έχει τις μεγαλύτερες πωλήσεις.
7.2 Γραμμικό διάγραμμα (Line Chart)
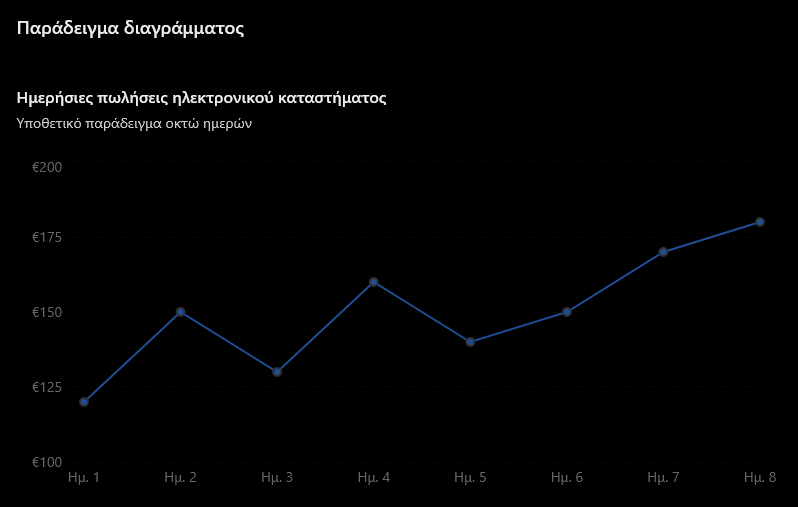
Χρησιμοποιείται κυρίως για την απεικόνιση μεταβολών μέσα στον χρόνο.
Παράδειγμα: Μηνιαίες πωλήσεις μιας επιχείρησης.
Μπορούμε να παρατηρήσουμε:
- Αύξηση ή μείωση.
- Εποχικές διακυμάνσεις.
- Περιόδους σταθερότητας.
- Ασυνήθιστες μεταβολές.
7.3 Κυκλικό διάγραμμα (Pie Chart)
Παρουσιάζει τη συμμετοχή κατηγοριών σε ένα συνολικό μέγεθος.
Παράδειγμα:
- Προϊόν Α: 50%
- Προϊόν Β: 30%
- Προϊόν Γ: 20%
Είναι περισσότερο κατάλληλο όταν υπάρχουν λίγες κατηγορίες και το σύνολό τους αντιστοιχεί στο 100%.
7.4 Ιστόγραμμα (Histogram)
Χρησιμοποιείται για να παρουσιάσουμε την κατανομή μιας αριθμητικής μεταβλητής σε διαστήματα τιμών.
Παράδειγμα:
Κατανέμουμε 1.000 παραγγελίες ανάλογα με την αξία τους σε διαστήματα:
- 0–20 €
- 20–40 €
- 40–60 €
- 60–80 €
- 80 € και άνω
Έτσι μπορούμε να κατανοήσουμε σε ποια επίπεδα συγκεντρώνονται οι περισσότερες παραγγελίες.
7.5 Διάγραμμα διασποράς (Scatter Plot)
Χρησιμοποιείται για να εξετάσουμε οπτικά τη σχέση δύο αριθμητικών μεταβλητών.
Παράδειγμα:
- Οριζόντιος άξονας: Διαφημιστική δαπάνη.
- Κάθετος άξονας: Πωλήσεις.
Το διάγραμμα μπορεί να δείξει αν οι μεγαλύτερες διαφημιστικές δαπάνες συνδέονται με υψηλότερες πωλήσεις.
Σημαντικό: Η ύπαρξη σχέσης δεν αποδεικνύει ότι η διαφήμιση αποτελεί την αιτία της αύξησης. Ενδέχεται να επηρεάζουν το αποτέλεσμα και άλλοι παράγοντες.
ΕΝΟΤΗΤΑ 8 – ΣΥΣΧΕΤΙΣΗ, ΠΡΟΒΛΕΨΗ ΚΑΙ ΕΠΑΓΩΓΙΚΗ ΣΤΑΤΙΣΤΙΚΗ
8.1 Τι είναι η συσχέτιση;
Η συσχέτιση (correlation) εκφράζει τον βαθμό και την κατεύθυνση της σχέσης μεταξύ δύο αριθμητικών μεταβλητών.
Ο συντελεστής συσχέτισης Pearson, όταν είναι κατάλληλος, λαμβάνει τιμές από -1 έως +1.
- Τιμή κοντά στο +1: Ισχυρή θετική γραμμική σχέση.
- Τιμή κοντά στο -1: Ισχυρή αρνητική γραμμική σχέση.
- Τιμή κοντά στο 0: Ασθενής ή μηδενική γραμμική σχέση.
Παράδειγμα θετικής σχέσης:
Όσο αυξάνεται η θερμοκρασία, ενδέχεται να αυξάνονται οι πωλήσεις παγωτού.
Παράδειγμα αρνητικής σχέσης:
Όσο αυξάνεται η τιμή ενός προϊόντος, ενδέχεται να μειώνεται η ζητούμενη ποσότητα, εφόσον οι άλλοι παράγοντες παραμένουν σταθεροί.
Η συσχέτιση δεν συνεπάγεται απαραίτητα σχέση αιτίας και αποτελέσματος.
8.2 Απλή γραμμική παλινδρόμηση
Η παλινδρόμηση (regression) είναι μια μέθοδος που μας επιτρέπει να περιγράψουμε ή να εκτιμήσουμε τη σχέση μιας εξαρτημένης μεταβλητής με μία ή περισσότερες ανεξάρτητες μεταβλητές.
Στην απλή γραμμική παλινδρόμηση:
Y = a + bX
Όπου:
- Y: Η μεταβλητή που θέλουμε να εκτιμήσουμε.
- X: Η μεταβλητή που χρησιμοποιούμε για την πρόβλεψη.
- a: Η σταθερά του μοντέλου.
- b: Ο συντελεστής μεταβολής του Y ανά μονάδα X.
Υποθετικό παράδειγμα:
Ένα στατιστικό μοντέλο που έχει εκτιμηθεί από ιστορικά δεδομένα δίνει:
Πωλήσεις (€) = 2.000 + 3 × Διαφημιστική δαπάνη (€)
Εάν η διαφημιστική δαπάνη είναι 1.000 €, τότε:
Προβλεπόμενες πωλήσεις = 2.000 + 3 × 1.000 = 5.000 €
Η πρόβλεψη δεν αποτελεί εγγύηση. Πρέπει να αξιολογείται η ακρίβεια του μοντέλου και να αποφεύγονται προβλέψεις πολύ έξω από το εύρος των δεδομένων που χρησιμοποιήθηκαν.
8.3 Βασικές έννοιες επαγωγικής στατιστικής
Εκτίμηση
Χρησιμοποιούμε δεδομένα δείγματος για να εκτιμήσουμε μια άγνωστη παράμετρο του πληθυσμού.
Διάστημα εμπιστοσύνης
Ένα διάστημα εμπιστοσύνης εκφράζει την αβεβαιότητα γύρω από μια στατιστική εκτίμηση.
Για παράδειγμα, ένα κατάλληλα υπολογισμένο 95% διάστημα εμπιστοσύνης μπορεί να είναι από 70% έως 78% για το ποσοστό ικανοποιημένων πελατών.
Το 95% αναφέρεται στη μακροχρόνια κάλυψη της μεθόδου υπολογισμού του διαστήματος, εφόσον ισχύουν οι υποθέσεις της.
Έλεγχος υποθέσεων
Χρησιμοποιούμε τον έλεγχο υποθέσεων όταν θέλουμε να εξετάσουμε αν τα δεδομένα παρέχουν επαρκείς ενδείξεις ενάντια σε έναν αρχικό ισχυρισμό.
Παράδειγμα:
Η επιχείρηση θέλει να εξετάσει αν μια νέα σχεδίαση ιστοσελίδας άλλαξε το ποσοστό μετατροπής.
- Μηδενική υπόθεση (H0): Δεν υπάρχει διαφορά στα ποσοστά μετατροπής.
- Εναλλακτική υπόθεση (H1): Υπάρχει διαφορά.
Ένα κατάλληλο στατιστικό τεστ μπορεί να βοηθήσει στην αξιολόγηση των δεδομένων.
Για τους πρωτοετείς σπουδαστές, είναι σημαντικό να γίνει κατανοητή πρώτα η λογική της διαδικασίας και αργότερα οι μαθηματικοί υπολογισμοί.
ΕΝΟΤΗΤΑ 9 – ΠΡΑΚΤΙΚΗ ΕΦΑΡΜΟΓΗ ΣΤΟ MICROSOFT EXCEL
9.1 Καταχώριση δεδομένων
Ανοίγουμε ένα νέο βιβλίο Excel.
Δημιουργούμε τις εξής στήλες:
- A: Ημέρα
- B: Επισκέπτες
- C: Παραγγελίες
- D: Πωλήσεις
Εισάγουμε τις οκτώ εγγραφές του παραδείγματος στις γραμμές 2 έως 9.
9.2 Υπολογισμός βασικών στατιστικών
Στη συνέχεια χρησιμοποιούμε τους παρακάτω τύπους:
| Στατιστικό μέτρο | Τύπος Excel |
|---|---|
| Σύνολο πωλήσεων | =SUM(D2:D9) |
| Μέσος όρος | =AVERAGE(D2:D9) |
| Διάμεσος | =MEDIAN(D2:D9) |
| Επικρατούσα τιμή | =MODE.SNGL(D2:D9) |
| Μέγιστη τιμή | =MAX(D2:D9) |
| Ελάχιστη τιμή | =MIN(D2:D9) |
| Διακύμανση πληθυσμού | =VAR.P(D2:D9) |
| Διακύμανση δείγματος | =VAR.S(D2:D9) |
| Τυπική απόκλιση πληθυσμού | =STDEV.P(D2:D9) |
| Τυπική απόκλιση δείγματος | =STDEV.S(D2:D9) |
Οι αγγλικές ονομασίες των συναρτήσεων παρουσιάζονται για εκπαιδευτικούς σκοπούς. Ανάλογα με την έκδοση και τις τοπικές ρυθμίσεις του Excel, ενδέχεται να εμφανίζονται μεταφρασμένες ονομασίες συναρτήσεων.
9.3 Υπολογισμός ποσοστού μετατροπής
Σε ένα κενό κελί εισάγουμε:
=SUM(C2:C9)/SUM(B2:B9)
Μορφοποιούμε το αποτέλεσμα ως ποσοστό.
Αναμενόμενο αποτέλεσμα: 5,60%
9.4 Υπολογισμός μέσης αξίας παραγγελίας
Εισάγουμε:
=SUM(D2:D9)/SUM(C2:C9)
Αναμενόμενο αποτέλεσμα: 20,69 €
9.5 Δημιουργία γραφήματος
- Επιλέγουμε τη στήλη με τις ημέρες και τη στήλη των πωλήσεων.
- Από το μενού Εισαγωγή (Insert) επιλέγουμε ένα γράφημα γραμμής ή στηλών.
- Προσθέτουμε τίτλο: «Ημερήσιες Πωλήσεις».
- Ορίζουμε την αξία πωλήσεων στον κατακόρυφο άξονα.
- Εξετάζουμε εάν υπάρχει αυξητική ή πτωτική τάση.
Η οπτική παρουσίαση πρέπει πάντα να συνοδεύεται από ερμηνεία.
ΕΝΟΤΗΤΑ 10 – ΑΠΟ ΤΗ ΣΤΑΤΙΣΤΙΚΗ ΑΝΑΛΥΣΗ ΣΤΗΝ ΕΠΙΧΕΙΡΗΜΑΤΙΚΗ ΑΠΟΦΑΣΗ
Ας επανέλθουμε στο ηλεκτρονικό κατάστημα.
Από την ανάλυση προέκυψαν τα εξής:
| Δείκτης | Αποτέλεσμα |
|---|---|
| Συνολικοί επισκέπτες | 1.035 |
| Συνολικές παραγγελίες | 58 |
| Συνολικά έσοδα | 1.200 € |
| Μέσες ημερήσιες πωλήσεις | 150 € |
| Διάμεσος ημερήσιων πωλήσεων | 150 € |
| Εύρος ημερήσιων πωλήσεων | 60 € |
| Τυπική απόκλιση πληθυσμού | 18,71 € |
| Ποσοστό μετατροπής | 5,60% |
| Μέση αξία παραγγελίας | 20,69 € |
10.1 Πρώτο στάδιο: Περιγραφή
Οι ημερήσιες πωλήσεις κυμαίνονται από 120 € έως 180 €.
Η μέση ημερήσια αξία πωλήσεων είναι 150 €.
10.2 Δεύτερο στάδιο: Διερεύνηση
Παρατηρούμε ότι τις τελευταίες ημέρες υπάρχουν περισσότερες επισκέψεις και μεγαλύτερα έσοδα.
Αυτό δημιουργεί ερωτήματα:
- Αυξήθηκε η επισκεψιμότητα λόγω διαφήμισης;
- Υπήρξαν προσφορές;
- Υπήρξαν αλλαγές στις τιμές;
- Συνδέεται η αύξηση με την ημέρα της εβδομάδας;
Δεν έχουμε ακόμη αρκετά στοιχεία για να προσδιορίσουμε την αιτία.
10.3 Τρίτο στάδιο: Επιλογή πιθανών ενεργειών
Η επιχείρηση μπορεί να εξετάσει:
- Βελτίωση της ιστοσελίδας με στόχο την αύξηση του ποσοστού μετατροπής.
- Δοκιμή συμπληρωματικών προτάσεων προϊόντων με στόχο την αύξηση της μέσης αξίας παραγγελίας.
- Αξιολόγηση διαφορετικών διαφημιστικών καμπανιών.
- Παρακολούθηση πωλήσεων ανά ημέρα και προϊόν.
10.4 Τέταρτο στάδιο: Αξιολόγηση
Ας υποθέσουμε ότι, μετά από μια αλλαγή στην ιστοσελίδα, το ποσοστό μετατροπής αυξάνεται από 5,60% σε 6,50%.
Εάν διατηρήσουμε περίπου 1.035 επισκέπτες, το αναμενόμενο πλήθος παραγγελιών θα είναι:
1.035 × 6,50% ≈ 67 παραγγελίες.
Εάν η μέση αξία παραγγελίας παραμείνει στα 20,69 €, τα έσοδα θα είναι περίπου:
67 × 20,69 ≈ 1.386 €
Σε σχέση με τα αρχικά 1.200 €, πρόκειται για περίπου 186 € περισσότερα έσοδα.
Αυτό είναι ένα υποθετικό σενάριο και όχι βεβαιωμένη πρόβλεψη. Επιπλέον, περισσότερα έσοδα δεν σημαίνουν απαραίτητα περισσότερα κέρδη, εάν έχουν αυξηθεί σημαντικά τα έξοδα.
Για να αξιολογήσουμε πραγματικά την αλλαγή, πρέπει να συγκρίνουμε κατάλληλα δεδομένα πριν και μετά, να εξετάσουμε την αβεβαιότητα και, όπου είναι δυνατόν, να χρησιμοποιήσουμε ένα σωστά σχεδιασμένο πείραμα.
ΕΝΟΤΗΤΑ 11 – ΑΣΚΗΣΕΙΣ ΓΙΑ ΤΟΥΣ ΣΠΟΥΔΑΣΤΕΣ
Άσκηση 1 – Μέσος όρος
Μια επιχείρηση πραγματοποίησε πωλήσεις 200 €, 250 €, 300 €, 350 € και 400 € σε πέντε ημέρες.
Να υπολογίσετε τον μέσο όρο.
Απάντηση:
(200 + 250 + 300 + 350 + 400) / 5 = 300 €
Άσκηση 2 – Διάμεσος
Οι χρόνοι εξυπηρέτησης πέντε πελατών ήταν:
4, 6, 7, 8, 20 λεπτά.
Να υπολογίσετε τη διάμεσο και τον μέσο όρο.
Απάντηση:
Διάμεσος: 7 λεπτά.
Μέσος όρος: 45 / 5 = 9 λεπτά.
Συμπέρασμα: Ο μέσος όρος επηρεάζεται από τον ασυνήθιστα μεγάλο χρόνο των 20 λεπτών.
Άσκηση 3 – Ποσοστιαία αύξηση
Οι μηνιαίες πωλήσεις αυξήθηκαν από 8.000 € σε 9.600 €.
Να υπολογίσετε την ποσοστιαία αύξηση.
Απάντηση:
(9.600 − 8.000) / 8.000 × 100 = 20%
Άσκηση 4 – Ποσοστό μετατροπής
Ένα ηλεκτρονικό κατάστημα είχε 2.000 διαφορετικούς επισκέπτες, από τους οποίους 80 πραγματοποίησαν μία αγορά.
Να υπολογίσετε το ποσοστό μετατροπής.
Απάντηση:
80 / 2.000 × 100 = 4%
Άσκηση 5 – Επιλογή δείκτη
Μια επιχείρηση δέχεται συνεχώς παράπονα ότι οι παραγγελίες καθυστερούν.
Ποιοι δείκτες θα μπορούσαν να χρησιμοποιηθούν;
Ενδεικτική απάντηση:
- Μέσος χρόνος παράδοσης.
- Διάμεσος χρόνος παράδοσης.
- Ποσοστό παραδόσεων εντός της συμφωνημένης προθεσμίας.
- Ποσοστό καθυστερημένων παραγγελιών.
- Αριθμός παραπόνων ανά 100 παραγγελίες.
Άσκηση 6 – Ερμηνεία αποτελεσμάτων
Δύο καταστήματα έχουν μέσες ημερήσιες πωλήσεις 1.000 €.
Το κατάστημα Α παρουσιάζει τυπική απόκλιση 100 €.
Το κατάστημα Β παρουσιάζει τυπική απόκλιση 450 €.
Ποιο κατάστημα παρουσιάζει μεγαλύτερη σταθερότητα στις πωλήσεις;
Απάντηση:
Το κατάστημα Α, επειδή παρουσιάζει μικρότερη τυπική απόκλιση και επομένως μικρότερη διακύμανση των πωλήσεων γύρω από τον μέσο όρο.
ΕΝΟΤΗΤΑ 12 – ΤΕΛΙΚΗ ΕΚΠΑΙΔΕΥΤΙΚΗ ΕΡΓΑΣΙΑ
Μελέτη περίπτωσης: Ανάλυση πωλήσεων μικρής επιχείρησης
Οι σπουδαστές αναλαμβάνουν τον ρόλο του υπεύθυνου ανάλυσης μιας εμπορικής επιχείρησης.
Η επιχείρηση διαθέτει δεδομένα ημερήσιων πωλήσεων για έναν μήνα.
Ζητούμενα
Μέρος Α – Κατανόηση των δεδομένων
Να αναγνωρίσουν τις μεταβλητές και να τις ταξινομήσουν σε ποιοτικές και ποσοτικές.
Μέρος Β – Περιγραφική στατιστική
Να υπολογίσουν:
- Σύνολο πωλήσεων.
- Μέσο όρο.
- Διάμεσο.
- Επικρατούσα τιμή, εφόσον υπάρχει.
- Μέγιστη και ελάχιστη τιμή.
- Εύρος.
- Τυπική απόκλιση.
Μέρος Γ – Οπτικοποίηση
Να δημιουργήσουν τουλάχιστον δύο διαφορετικά γραφήματα και να εξηγήσουν τι παρουσιάζει το καθένα.
Μέρος Δ – Επιχειρηματικά συμπεράσματα
Να απαντήσουν:
- Ποιες ημέρες καταγράφηκαν οι μεγαλύτερες πωλήσεις;
- Είναι οι πωλήσεις σταθερές ή εμφανίζουν μεγάλες διακυμάνσεις;
- Υπάρχουν ενδείξεις αύξησης ή μείωσης των πωλήσεων;
- Ποιες πρόσθετες πληροφορίες χρειάζονται για να εξηγήσουμε τις μεταβολές;
- Ποιες δύο επιχειρηματικές ενέργειες θα προτείνατε;
Μέρος Ε – Αξιολόγηση απόφασης
Να ορίσουν έναν KPI για κάθε προτεινόμενη ενέργεια και να εξηγήσουν πώς θα αξιολογήσουν την αποτελεσματικότητά της.
ΣΥΝΟΨΗ – Η ΛΟΓΙΚΗ ΤΗΣ ΑΝΑΛΥΣΗΣ ΔΕΔΟΜΕΝΩΝ
Η ανάλυση δεδομένων αποτελεί μια οργανωμένη διαδικασία που συνδέει τη μέτρηση με τη διοικητική δράση.
Ξεκινάμε από ένα πραγματικό επιχειρηματικό πρόβλημα. Προσδιορίζουμε τι πρέπει να μετρήσουμε, συλλέγουμε τα κατάλληλα δεδομένα και ελέγχουμε την ποιότητά τους.
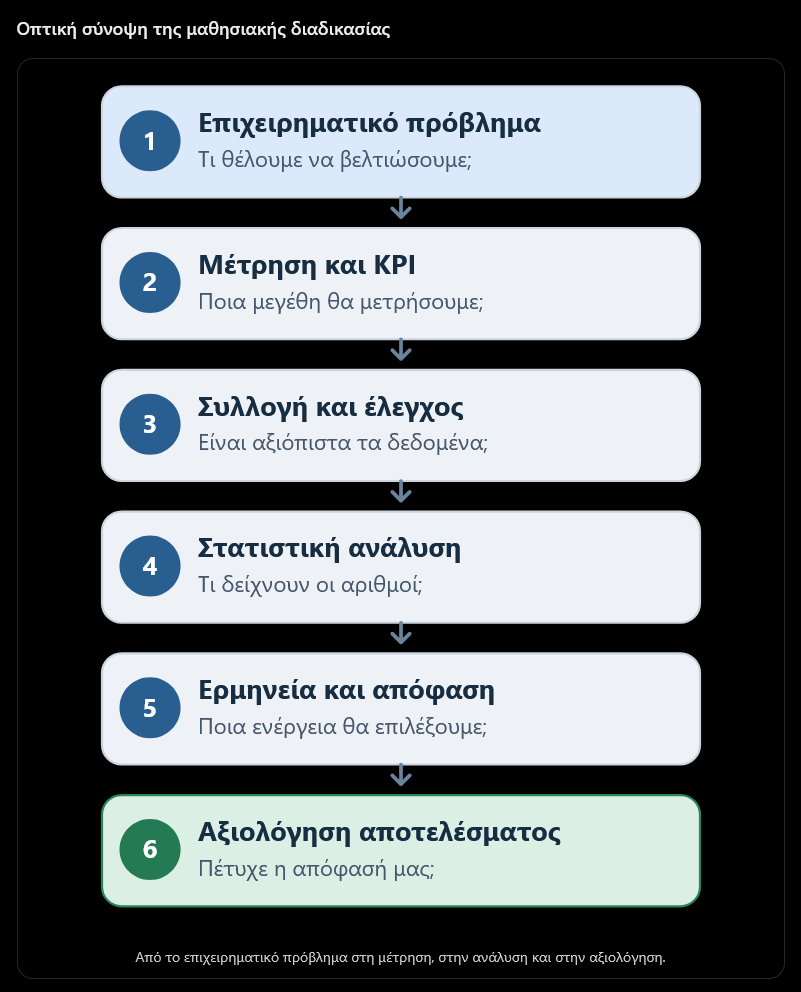
Στη συνέχεια χρησιμοποιούμε στατιστικές μεθόδους για να περιγράψουμε και να κατανοήσουμε τα αποτελέσματα. Με πίνακες, ποσοστά, διαγράμματα και κατάλληλα στατιστικά εργαλεία εντοπίζουμε διαφορές, μεταβολές και πιθανές σχέσεις.
Το σημαντικότερο στάδιο είναι η ερμηνεία των αποτελεσμάτων μέσα στο επιχειρηματικό τους πλαίσιο.
Η καλή ανάλυση δεν τελειώνει στον υπολογισμό ενός αριθμού. Ολοκληρώνεται όταν ο αριθμός αυτός χρησιμοποιείται για μια τεκμηριωμένη απόφαση και η αποτελεσματικότητα της απόφασης αξιολογείται με νέα δεδομένα.
Comments are closed.